
Last Updated on 2026年9月19日 by Co-Founder/ Researcher
9月10日、シンガポールの3行がシンガポールドルの銀行間送金を、Swiftの共有台帳の上で実行しました。銀行のお金が、24時間動く場所へ出てきています。ただ、同じ「24時間動く」でも、それが誰の負債として運ばれるかは設計ごとに違います。トークン化預金、ブリッジ資産、ステーブルコイン。3つを構造で並べます。
Swiftは2026年3月30日、ブロックチェーン基盤の共有台帳が設計フェーズを終え、MVPの実装段階に入ったと発表した。MVPはオープンソースを基礎とし、Hyperledger BesuをベースとするEVM互換アーキテクチャを採用する。台帳は銀行間の支払コミットメントを記録・検証する層であり、参加行は鍵、資産、資金、決済の権限を保持したまま、最終決済をRTGSやコルレス銀行関係、または参加行間で合意した仕組みを通じて行う。
同年7月9日には6大陸17行での初期利用開始が公表され、8月19日にHSBCとStandard Charteredが台帳上で初のライブ取引を実施。9月10日にはDBS、OCBC、UOBがシンガポール国内のシンガポールドル建て取引を完了した。
From: Swift’s blockchain-based shared ledger progresses to MVP implementation
【編集部解説】
9月10日、シンガポールのDBS、OCBC、UOBの3行が、シンガポールドル建ての送金をSwiftの共有台帳の上で実行しました。シンガポールで、銀行が発行するデジタルマネーによるライブのシンガポールドル銀行間取引が行われたのは初めてです。
銀行のお金が、24時間動く場所に出てきました。24時間動く銀行マネーそのものには先行例があり、J.P. MorganのKinexysは銀行預金を基礎にしたネットワークで、24時間365日の移転を提供しています。今回の新しさは、異なる銀行が発行するトークン化預金を、共有の台帳でつないだ点にあります。
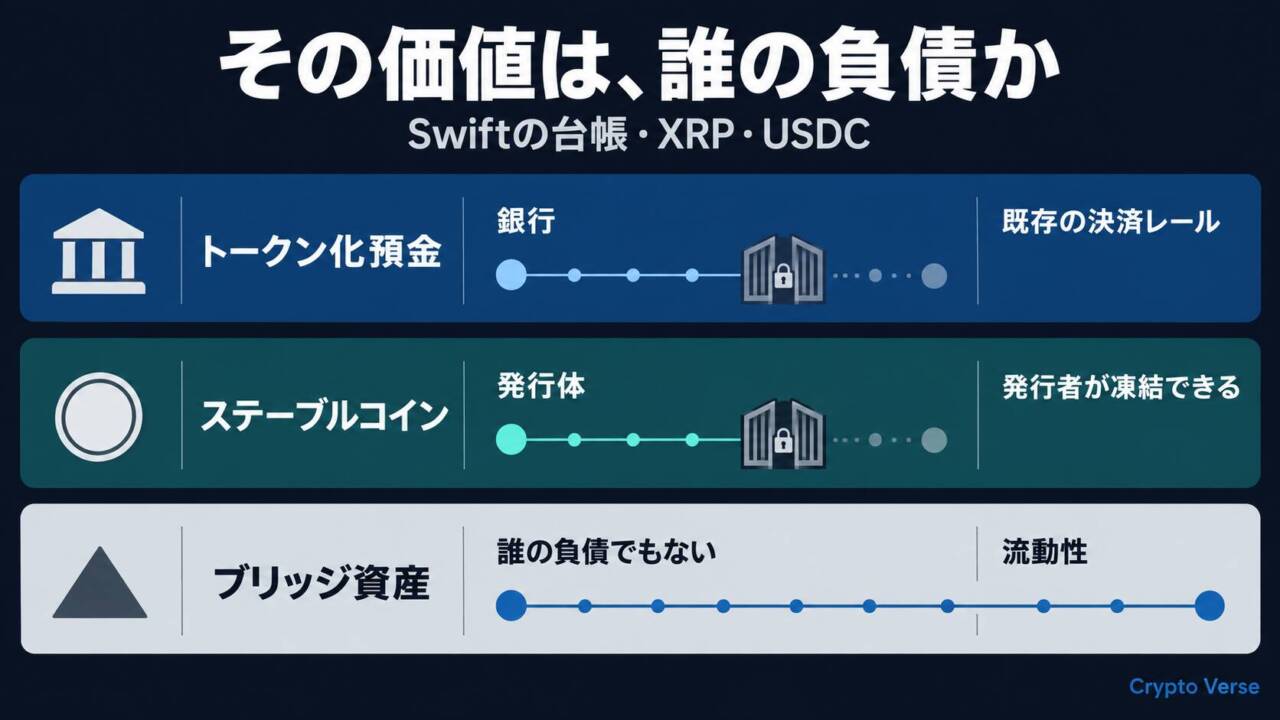
同じ「24時間動く」でも、動かし方はまったく違います。いま国境を越える価値の運び方には、大きく3つの設計があります。トークン化預金、ブリッジ資産、ステーブルコイン。この3つを、性能ではなく構造で並べてみます。
問いは1つです。それは、誰の負債として運ばれているのか。
誰の負債か
トークン化預金は、発行した銀行の負債です。DBSはこれを「デジタル形式の通常の銀行預金」と説明しています。預金である以上、保有者は発行銀行の信用リスクを負います。破綻したときにどう扱われるかは、各国の預金保護制度や破綻処理の制度によって変わります。
USDCのような、発行体を持つ法定通貨担保型のステーブルコインは、発行体の負債です。Circleの財務諸表でも、保有者に対応する預り金は負債として計上されています。1対1での償還を前提としますが、Circleへ直接償還するには、地域やCircle Mintの利用資格といった条件があります。
準備の内訳は週次で開示され、月次で第三者による保証が付きます。2026年6月30日時点では、約84%がCircle Reserve Fund、残りが複数の銀行に分散した現金という構成です。同ファンドは短期の米国債、米国債を担保とする翌日物レポ、現金で運用されています。
XRPは、どちらでもありません。XRP LedgerのドキュメントはXRPを、カウンターパーティを持たないネイティブ資産だと定義しています。保有者が持っているのは誰かに対する債権ではなく、XRPそのものである。この一文が、後で効いてきます。
台帳の上で何が動いているか
3つは、台帳の役割もまったく違います。
Swiftの共有台帳が記録し、検証しているのは、銀行間の支払コミットメントです。トークン化預金そのものは各行が自分の基盤で発行し、そこに留まります。台帳を横切っているのは、資金ではなく約束です。そして最終決済は、RTGSやコルレス銀行関係、あるいは参加行どうしが合意した仕組みを通じて完了します。
【追記(2026年9月18日)】この「資金ではなく約束」が動く設計については、私がCryptoverseのパートナーメディアであるinnovaTopiaで書いた「【解説】Swiftの台帳で動くのはお金ではなく約束|24時間送金が国内へ」で掘り下げています。7月の公開からわずか2か月で国境をまたぐ送金から国内シンガポールドル決済へ拡大した経緯と、日本で三菱UFJ銀行のSwift台帳参加と地域銀行による別建ての国内実証が別々の枠組みで並走している状況を扱っています。
XRP Ledgerでは、資産そのものが動きます。しかも動き方が独特です。ドキュメントによれば、クロスカレンシー支払いは完全にアトミックで、全額実行されるか、まったく実行されないかのどちらかしかありません。中間状態が存在しない設計です。
ここで登場するのがオートブリッジです。トークン同士を交換するとき、直接交換するより安くなる場合に、XRPを中間通貨として自動的に経由します。USDからMXNへ送るなら、USDからXRP、XRPからMXNという経路を通る。XRPは目的地ではなく、通り道として一瞬だけ使われます。
もっとも、この仕組みには但し書きがあります。公式ドキュメントは、オートブリッジがOfferCreateトランザクションで自動的に働く一方、Paymentトランザクションはデフォルトではオートブリッジを使わないと明記しています。同等の効果を持つ経路は、パス探索が見つけることがある、という書き方です。「XRPが自動で橋渡しする」という説明は、実装のレベルではもう一段の条件を伴います。
USDCは、トークンそのものが動きます。発行と償還はCircleを通り、移転はチェーンの上で完結する。Circle公式は2026年6月29日時点の対応数を35と記載していますが、同じページに並んでいるネットワークは37件あり、表記には幅があります。いずれにせよ、XRP Ledgerが含まれている点は確認できます。
止まるとしたら、どこで止まるか
ここが、3つの設計がいちばんはっきり分かれる場所です。
Swiftの台帳の場合、24時間動くのは調整の層までです。銀行間の最終決済は、RTGSやコルレス銀行関係など、参加行が選んだ仕組みで完了します。その仕組みがいつ動いているかは、選ばれたものによって変わります。顧客から見れば送金は終わっていて、銀行どうしの帳尻はあとで合う。この時間差を安全に持てるようにしたのが、この設計です。
XRP Ledgerの場合は、経路と流動性です。ドキュメントは、送金元と受取人のあいだにパスが必要で、すべてのパスを合わせた流動性が足りなければ支払いは実行されない、と述べています。市場が薄ければ成立しません。
そしてクロスカレンシー支払いには、定義上かならずXRP以外のトークンが含まれます。つまりトラストラインの設定や、発行者による凍結も、成立するかどうかに効いてきます。XRPそのものが誰にも止められないことと、XRP Ledgerの上を通る支払いが誰にも止められないことは、別の話です。
USDCの場合は、発行体が止められます。コントラクトにはBlacklistableという仕組みがあり、指定されたアドレスは送金も受け取りもできなくなります。Pausableを使えば、送金、発行と焼却、承認といった主要なトークン操作を一括で止めることもできます。実装は公開されていて、あるアドレスが対象かどうかは誰でもエクスプローラから照会できます。
これはCircleの落ち度ではありません。制裁への対応と法執行への協力を引き受ける発行体である以上、止める手段を持つことは責務と一体です。そのうえで、その手段の在り処と作動条件を公開し、検証可能にしている。ここが設計の要点です。
そしてXRPは、誰にも止められません。XRP Ledgerのドキュメントは、XRPがカウンターパーティを持たないため、いかなる主体も凍結できないと明記しています。Rippleにも、XRP Ledger Foundationにもできない、と名指しで書かれています。
ただし、同じページに但し書きが添えられています。カストディ型の取引所は、自分が預かる資金を裁量で凍結できる。台帳の性質と、預けた先の性質は別だという整理です。自分で鍵を持たないかぎり、凍結できない資産も凍結されうる。
重なりと、隔たり
ここまで来ると、3つが横並びで競い合っているという見方が、あまり実態を映していないことが分かります。
XRP Ledgerの上で発行されるトークンは、凍結できます。トラストラインという仕組みの上に存在するためで、発行者は個別凍結、受け取りまで止めるディープフリーズ、そして全体凍結を使い分けられます。ディープフリーズの説明には、制裁リストに載ったウォレットへ資金が流れることを防ぐ用途が挙げられています。
そしてCircleは、XRP Ledger上でUSDCをネイティブに発行しています。発行アカウントは公表されているので、その設定は誰でも台帳に問い合わせて確かめられます。
2026年9月15日、検証済み台帳106,996,491の状態を照会すると、発行アカウント rGm7WCVp9gb4jZHWTEtGUr4dd74z2XuWhE は noFreeze が false、globalFreeze も false でした。発行者は個別凍結の能力を恒久的には放棄しておらず、その台帳の時点で全体凍結も発動していません。なお、この照会だけでは、個別のトラストラインが実際に凍結されているかまでは分かりません。
誰にも凍結できない資産が動く台帳の上を、発行者が凍結できる資産が流れている。同じUSDCでも、Ethereum上ではコントラクトのブラックリスト、XRP Ledger上ではトラストラインの凍結と、止め方の仕組みまで変わります。
3つは排他的ではありません。USDCはXRP Ledgerの上でも流通し、XRPはそこでブリッジ資産にもなりうる。一方でSwiftの共有台帳は、銀行ごとのトークン化預金をつなぐ別の調整層です。競合という言葉で括ると、この重なりと隔たりが両方とも見えなくなります。
残された選択肢
XRP Ledgerのドキュメントには、もう1つ興味深い設定が載っています。ノーフリーズです。
発行者が、個別の相手を選んで凍結する権限を、永久に手放す設定です。一度有効にすると、個別凍結は使えなくなります。ドキュメントはこの設定の意図を、トークンを物理的な現金のように振る舞わせるためだと説明しています。第三者があなたの使用を止められないようにする、と。
ただし、すべてを手放せるわけではありません。全体凍結を発動する能力は残ります。しかもノーフリーズを有効にしたあとで全体凍結を発動すると、それを解除することはできなくなります。
特定の誰かを狙って止める権限は、放棄できる。全部を一度に止める非常手段は、残る。そして、どちらを選んだかは台帳の上に記録され、誰でも確かめられます。選択そのものが、検証可能な形で公開されている。
Citiは、自社が参加するパイロット取引を2026年7月から12月までの限定的な概念実証の一部だと説明しています。Swiftの台帳全体について、この期間が示されているわけではありません。参加する17行や取引の相手は公表されている一方、個別の取引金額と全体の取引量は明かされていません。
問われているのは、どの設計が速いかではありません。自分が動かそうとしている価値が、誰の負債なのか。そして、それを誰が止められるのか。台帳に問い合わせれば分かることが、これだけあります。
【用語解説】
トークン化預金
銀行預金をブロックチェーン上で扱えるデジタル形式にしたもの。規制を受けた銀行が発行し、発行銀行の負債である点は通常の預金と変わらない。
支払コミットメント
銀行が相手行に対して負う「支払う」という約束。Swiftの共有台帳が記録し、検証しているのはこの約束であり、資金そのものではない。
調整層
複数の当事者の処理を突き合わせ、整合させる中間の層。決済そのものは行わない。
RTGS(即時グロス決済)
銀行間の資金決済を、まとめずに1件ずつ即時に確定させる方式。
コルレス銀行関係
海外送金のために銀行どうしが結ぶ口座関係。決済システムそのものではなく、銀行間の契約関係である。
カウンターパーティ
取引の相手方。ある資産にカウンターパーティが存在するとは、その資産が誰かの債務として成り立っていることを意味する。
クロスカレンシー支払い
XRP Ledgerで、異なる通貨のあいだを橋渡しする支払い。定義上、かならずXRP以外のトークンが1つ以上関わる。
アトミック
処理が全部実行されるか、まったく実行されないかのどちらかしかない性質。中間状態が残らない。
オートブリッジ
トークン同士を交換するとき、直接交換するより安くなる場合にXRPを中間通貨として経由する仕組み。
パス
XRP Ledgerで、送金元から受取人へ価値が届くまでの経路。複数の経路を合わせた流動性が足りなければ、支払いは実行されない。
トラストライン
XRP Ledgerで、発行されたトークンを保有するために結ぶ発行者との線。トークンはこの線の上に存在するため、発行者による凍結の対象になる。
個別凍結/ディープフリーズ/全体凍結
トラストラインに対する3種類の凍結。個別凍結は特定の相手の送金を止め、ディープフリーズは受け取りまで止める。全体凍結は発行トークンのすべてに及ぶ。
ノーフリーズ
発行者が、個別の相手を選んで凍結する権限を永久に手放す設定。全体凍結を発動する能力は残る一方、有効にしたあとで発動した全体凍結は解除できない。
Blacklistable/Pausable
USDCのコントラクトに組み込まれた仕組み。前者は指定アドレスの送受信を止め、後者は送金や発行・焼却など主要なトークン操作を一括で停止する。
Hyperledger Besu/EVM互換
Besuはオープンソースのブロックチェーン実装のひとつ。EVM互換とは、Ethereum上のプログラムがそのまま動く設計を指す。
MVP(最小実用製品)
必要最小限の機能で動かす最初の実装。
概念実証(PoC)
本格導入の前に、限られた範囲で成立するかを確かめる検証。
【参考リンク】
Swift「Blockchain-based ledger」(外部)
共有台帳の概要、参加する17行の一覧、FAQをまとめたSwiftの公式ページ。設計の位置づけと想定される用途を確認できる。
XRP Ledger 開発者ポータル(日本語)(外部)
XRP Ledgerの仕様を公開する開発者向けドキュメント。本記事が参照した凍結や支払いに関する記述は、すべてここにある。
Circle「USDC on the XRPL」(外部)
XRP Ledger上のUSDCについて、Circleが用途と発行アドレスを示す公式ページ。メインネットとテストネットの宛先も掲載。
Circle「Transparency & Stability」(外部)
USDCの準備資産の構成と、開示および第三者保証の頻度を公開するページ。週次の開示と月次の保証という記述の根拠にあたる。
XRP Ledger 公開RPC(照会の再現用)(外部)
本記事の凍結設定の照会を、読者が自分で再現するためのエンドポイント。台帳は更新されるため、結果は記事の記載と異なりうる。
J.P. Morgan「Kinexys」(外部)
銀行預金を基礎にした24時間365日の移転を提供するネットワーク。本記事が24時間動く銀行マネーの先行例として挙げたもの。
【参考記事】
Swift’s blockchain ledger ready for use as 17 banks set to pioneer tokenised cross-border payments on trusted global infrastructure(外部)
6大陸17行での初期利用開始を伝えたSwiftの発表。参加行の一覧と、各行の担当者によるコメントをあわせて掲載している。
DBS, OCBC and UOB complete first live blockchain-enabled SGD transactions on Swift’s ledger(外部)
9月10日の国内シンガポールドル取引を伝える発表。トークン化預金とは、デジタル形式の通常の銀行預金であると説明している。
Standard Chartered and HSBC execute first live tokenised deposit transaction on Swift’s blockchain-based ledger(外部)
8月19日の初のライブ取引を伝える発表。債務が両行の基盤に記録され、Swiftの台帳が照合と相殺を担ったと説明している。
Citi’s Services Business Pioneers Live Transactions on Swift’s Ledger, Collaborating with FAB and OCBC to Redefine Always-On Global Payments(外部)
9月2日の米ドル取引を伝える発表。自社が参加するパイロットを、2026年7月から12月までの限定的な概念実証の一部としている。
Now Available: USDC on the XRPL(外部)
XRP Ledger上でのUSDCネイティブ発行を告知したCircleのブログ。メインネットの発行アドレスを公開している。
Ripple and Circle Launch USDC on the XRP Ledger to Accelerate DeFi and Institutional Blockchain Adoption(外部)
2025年6月12日の提携発表。ブリッジ資産を持つ台帳に、発行体を持つステーブルコインが載ったときの経緯が記されている。
【Crypto Verse関連記事】
Swift共有台帳・XRP・USDCの3つの運び方と「誰の負債か」「どこで止まるか」の構造を、より広い文脈で理解するための関連記事をご案内します。機関金融インフラのオンチェーン化・XRPLの技術基盤・USDCと日本の電子決済手段動向・凍結能力をめぐる規制動向を横断的に読むことで、24時間動く価値の設計思想の差が立体的に見えてきます。
機関金融インフラのオンチェーン化・トークン化預金
- MUFG、国債レポをオンチェーンへ―権利は振替国債のまま帳簿と連動 → 本記事のSwift台帳動向と直接連動する、日本の機関金融オンチェーン化実装事例。「Swift×Besu」「MUFG×Canton」の設計対比を両記事併読で立体的に理解できます。
- トークン化預金の銀行間決済に43社 焦点は決済資産の選択 → 本記事のトークン化預金動向と直接連動する、日本の金融庁PIPシリーズ動向。「Swift×シンガポール」「PIP×日本」の並走事例を理解できます。
- BNY、Digital Transfer Agencyでファンドの原簿をパブリックチェーンへ → 本記事の機関金融オンチェーン動向と並ぶ、米国側の機関金融インフラ動向。
- CAC「Pactora」提供開始―未実施の工程まで書いた手順書 → 本記事の調整層動向と並ぶ、日本発のマルチチェーンDvP基盤動向。
XRPL・XRP・Ripple関連
- XRP Ledger(XRPL)とは?分散型ブロックチェーンの仕組みと特徴を徹底解説 → 本記事のオートブリッジ・パス探索・トラストラインの動作原理を理解する起点となる、XRP Ledgerの全体像。「なぜXRPがカウンターパーティを持たないのか」の技術背景を理解できます。
- XRPL機密送金、5億ドル市場と対象規格にずれ → 本記事のXRPL凍結・監査可能性動向と直接連動する、XRPL上の機関向け機密送金動向。
- RLUSDに利回り活用の道─SOILとXRPL Lending Protocolが拓くXRPLネイティブ融資 → 本記事のXRPL動向と並ぶ、XRPL上でのオンチェーンレンディング動向。
- Ripple、XRPとRLUSDでAIエージェント決済へ参入─USDCが席巻するx402市場に挑む → 本記事のRipple×Circle動向と並ぶ、Ripple社のRLUSDグローバル戦略動向。
USDC・ステーブルコイン制度・凍結能力
- USDCは35チェーン、日本の窓口はEthereum1本という現実 → 本記事のUSDCマルチチェーン動向と直接連動する、日本のUSDC制度整備動向。「XRPL上のUSDC」「日本の窓口Ethereum」の対応チェーン論点を理解できます。
- SBI VCトレード×リップル―「RLUSD」が国内初の「4号電子決済手段」として取扱い開始 → 本記事のRLUSD動向と並ぶ、日本市場でのRLUSD制度整備動向。
- デジタルガレージ、ステーブルコイン決済基盤「DG SPS」商用展開を始動―JCB・DGFTへ先行導入予定 → 本記事のUSDC動向と並ぶ、日本のUSDC決済基盤動向。
- ステーブルコイン「凍結」の定義なきまま―ABAが求めた4点 → 本記事のCircle凍結能力動向と直接連動する、GENIUS法発行者凍結義務の規則制定動向。「発行者が止められる」「動詞の定義がまだ」の対応を理解できます。
- 21金融機関のステーブルコイン新会社―利息を封じた側が発行体に回る → 本記事のステーブルコイン発行体動向と並ぶ、G7銀行連合のステーブルコイン戦略動向。
日本の制度整備・米国規制動向
- 【解説】暗号資産の分離課税はまだ動かない。金商法改正成立で投資家が知るべき3つの変化 → 本記事の日本制度動向と並ぶ、日本の金商法改正動向。
- CLARITY Act否決、止まったのは法案ではなく「入口」 → 本記事の直近姉妹記事。「米国CLARITY否決」「Swift台帳ライブ実装」の同時期対比を理解できます。
【編集部後記】
XRP LedgerにUSDCが載ったのは、2025年6月です。RippleとCircleの提携によって実現しました。ブリッジ資産を持つ台帳が、発行体を持つステーブルコインを迎え入れた形になります。
競合しているはずの設計が、同じ台帳の上に並んでいる。そこで何が起きるかを決めるのは、どちらが正しいかという議論ではありません。発行者がどの設定を選び、それが台帳のどこに記録されるか。確かめる手段は、すでに開かれています。
——————–
※本記事は情報提供を目的としており、投資助言ではありません。
詳細は当サイトの免責事項をご確認ください。
——————–